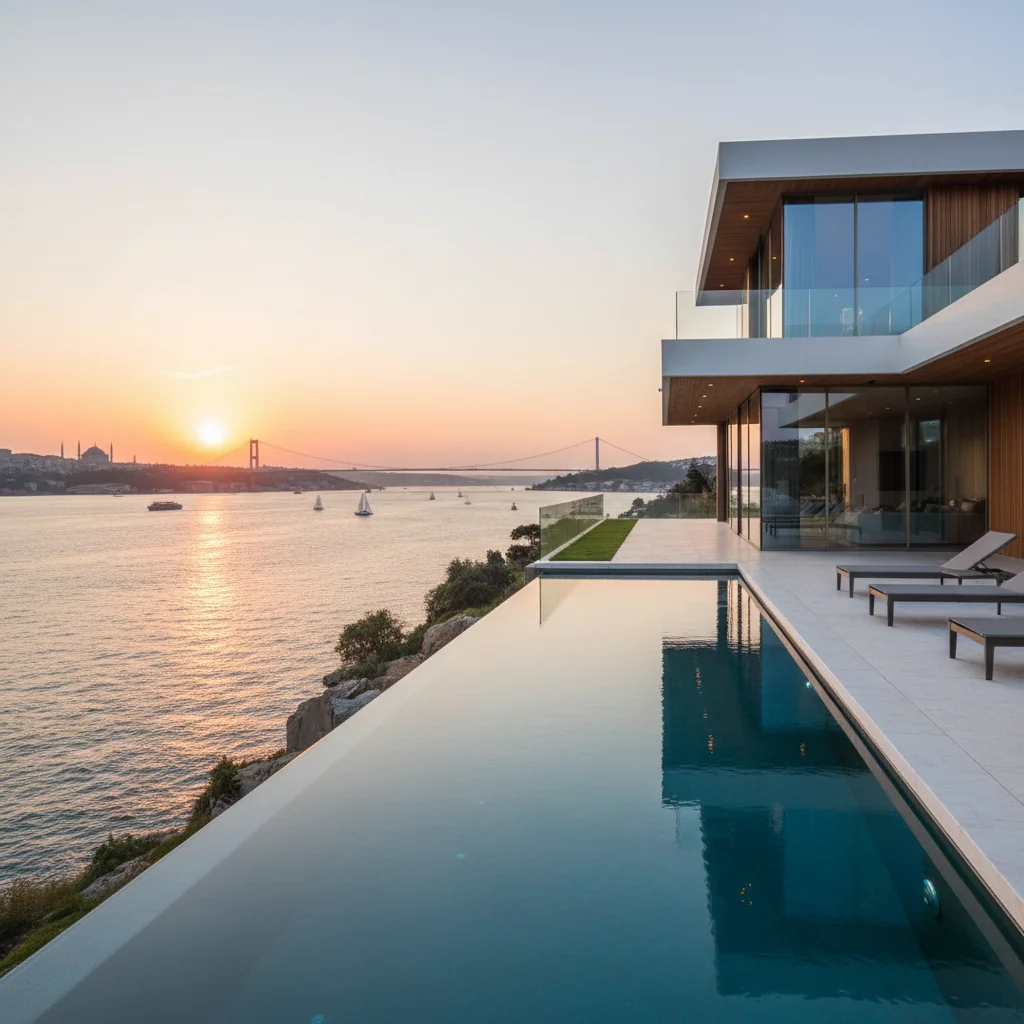
Виллы в Турции в рассрочку: каталог, условия и инвестиции
Виллы в Турции в рассрочку: почему этот формат стал главным трендом рынка
Инвестиции в турецкую недвижимость переживают структурную трансформацию. Если раньше международные покупатели ориентировались преимущественно на квартиры в плотно застроенных центральных кварталах или курортные студии, то сегодня фокус сместился в сторону просторных автономных домов с частной территорией. Формат «виллы в Турции в рассрочку» (в арабском сегменте известный как فلل للبيع في تركيا بالتقسيط) привлекает как состоятельных частных инвесторов, так и семьи, планирующие релокацию. Возможность распределить выплаты на несколько лет без банковских процентов и сложных кредитных проверок делает покупку премиального жилья доступной и финансово грамотной стратегией.
Турецкий девелоперский сектор традиционно предлагает гибкие условия финансирования. На фоне ужесточения банковского кредитования во многих странах мира прямая беспроцентная рассрочка от застройщика выступает надежным финансовым мостом. Инвестор фиксирует стоимость квадратного метра на ранней стадии строительства, защищая свой капитал от инфляционных колебаний и получая прирост стоимости объекта к моменту ввода в эксплуатацию.
Основные преимущества беспроцентной рассрочки от застройщиков
Отсутствие переплат по кредиту: В отличие от классической ипотеки, строительные компании Турции не начисляют скрытые проценты. Цена объекта фиксируется в договоре в твердой валюте (чаще всего в долларах США или евро) либо в турецких лирах с понятной формулой индексации.
Минимальный пакет документов: Для заключения договора купли-продажи с планом рассрочки иностранному гражданину требуется только заграничный паспорт, налоговый номер (Vergi Numarası) и подтверждение внесения первого депозита. Нет необходимости подтверждать доходы выписками из иностранных банков или проходить долгий комплаенс.
Гибкий график траншей: Застройщики предлагают адаптивные схемы: ежемесячные, ежеквартальные платежи или привязку выплат к этапам возведения здания (завершение фундамента, возведение монолитного каркаса, фасадные работы, сдача под ключ).
Капитализация на этапе строительства: Разница между стартовой ценой на этапе котлована (Off-plan) и стоимостью готовой виллы часто достигает 25–40%, что позволяет зафиксировать высокую маржинальность еще до закрытия всех платежей.
Макроэкономический контекст и защита капитала
Турция остается одним из ключевых логистических, деловых и туристических центров Евразии. Развитая инфраструктура, мягкий средиземноморский климат, высокий уровень медицинского обслуживания и статус глобального транспортного хаба обеспечивают постоянный приток иностранных резидентов. Приобретая виллу с поэтапной оплатой, инвестор не замораживает весь объем ликвидности сразу: свободные средства могут оставаться в основном бизнесе или работать в других доходных инструментах, пока строится объект.
Популярные регионы Турции для покупки виллы в рассрочку
География предложений обширна: от динамичного мегаполиса Стамбула до курортных оазисов Средиземного и Эгейского морей. Выбор локации определяет не только стиль жизни, но и модель возврата инвестиций (доход от аренды или прирост капитала).
Стамбул: эпицентр деловой активности и статусного жилья
Стамбул — это круглогодичный рынок с высоким внутренним и международным спросом. Виллы здесь приобретаются как для постоянного проживания семей экспатов, так и для сохранения крупных активов. Загородные и прибрежные районы города предлагают закрытые клубные поселки с круглосуточной охраной, частными садами и бассейнами.
Бейликдюзю и Бююкчекмедже: Западное побережье европейской части Стамбула. Локация известна просторными маринами, пологими береговыми линиями и масштабными проектами вилл. Рассрочка здесь предлагается девелоперами на срок от 18 до 36 месяцев при первом взносе 35–40%.
Бахчешехир: Зеленый спальный район с развитой инфраструктурой, европейскими школами и удобным выездом к Новому аэропорту Стамбула. Проекты вилл здесь ориентированы на семейный формат.
Сарыер и Зекериякёй: Престижный север города рядом с Белградским лесом и проливом Босфор. Это зона премиальной малоэтажной застройки, где базируется дипломатический корпус и топ-менеджмент международных корпораций. Рассрочка в премиальном сегменте обычно короче — до 12–24 месяцев.
Анталья и Аланья: флагманы Средиземноморского побережья
Средиземноморский регион привлекает покупателей гарантированным солнцем более 300 дней в году и длинным туристическим сезоном. Здесь формат вилл востребован под краткосрочную курортную аренду премиум-класса.
Анталья (Дёшемеалты, Кунду, Лара): Дёшемеалты стал главным центром малоэтажного строительства благодаря более сухому микроклимату и отсутствию плотной городской застройки. Здесь возводятся современные хай-тек виллы с системой «умный дом». Рассрочка часто предоставляется на весь срок строительства — до 2 лет.
Аланья (Каргыджак, Бекташ, Тепе): Дома на склонах Таврских гор открывают панорамные виды на Средиземное море и древнюю крепость. Проекты на холмах Бекташ предлагают уединенность при 10-минутной доступности до центра города.
Бодрум и Фетхие: эстетика Эгейского моря
Бодрум — турецкий аналог Французской Ривьеры или Сен-Тропе. Архитектурный регламент полуострова запрещает высотное строительство, поэтому все проекты представляют собой малоэтажные виллы в аутентичном белом стиле или современном минимализме из натурального камня и дерева. В Ялыкаваке, Тюркбюкю и Гумбете виллы в рассрочку распродаются на этапе закрытых предпродаж. Фетхие и Геджек, в свою очередь, привлекают любителей яхтинга и горной природы, предлагая тишину в долинах Оваджик и Узюмлю.
Ищете лучшую инвестиционную возможность в недвижимости Стамбула?
Мы поможем вам выбрать подходящий объект в зависимости от вашего бюджета и целей
Ниже представлена сравнительная характеристика основных регионов Турции по ключевым критериям для инвесторов, планирующих покупку виллы с поэтапной оплатой:
Регион / Город
Средний первоначальный взнос
Период рассрочки
Средняя доходность от аренды (ROI)
Главный фокус инвестора
Стамбул (Европейская сторона)
35% – 50%
18 – 36 месяцев
5% – 7% годовых
Капитализация, постоянное проживание, статус
Анталья (Дёшемеалты / Кунду)
30% – 40%
12 – 24 месяца
6% – 8% годовых
Семейный переезд, сезонный отдых, ВНЖ
Аланья (Бекташ / Каргыджак)
30% – 35%
12 – 24 месяца
7% – 9% годовых
Арендный доход, видовые характеристики
Бодрум (Ялыкавак / Тюркбюкю)
40% – 50%
12 – 18 месяцев
8% – 10% (элитная летняя аренда)
Премиальный сегмент, международная ликвидность
Сакарья / Сапанджа
30% – 40%
12 – 24 месяца
7% – 9% годовых
Экотуризм, спрос туристов из стран Залива
Финансовые и контрактные схемы покупки в рассрочку
Приобретение дома на условиях девелоперского финансирования требует четкого понимания структуры платежей и юридической фиксации договоренностей.
Структура первоначального взноса и регулярных траншей
Стандартная практика на турецком первичном рынке выглядит следующим образом:
Бронирование (Депозит): Внесение суммы от $5,000 до $10,000 для фиксации цены и снятия виллы с открытых продаж. На подготовку основного контракта отводится от двух недель до одного месяца.
Первоначальный платеж: Составляет от 30% до 50% от общей стоимости объекта. Выплачивается в момент подписания нотариального договора купли-продажи.
Регулярные платежи: Оставшаяся сумма делится на равные доли с ежемесячной или ежеквартальной оплатой. Ряд девелоперов идет на индивидуальные графики, например, 30% первый взнос, 30% в процессе стройки и 40% при передаче ключей и получении ТАПУ.
Валюта договора и защита от девальвации
В соответствии с турецким законодательством, сделки с участием иностранных граждан могут номинироваться в иностранных валютах (USD или EUR). Это исключает курсовые риски для девелопера и позволяет покупателю точно планировать бюджет. Все расчеты на территории Турции конвертируются через Центральный банк страны с получением обязательного сертификата об обмене валюты — Döviz Alım Belgesi (DAB).
Ипотечное кредитование против рассрочки: сравнительный анализ
Хотя турецкие банки законодательно имеют право выдавать ипотечные кредиты иностранцам, на практике этот инструмент сегодня сопряжен с серьезными барьерами: высокие процентные ставки (нередко превышающие 15–20% в валюте или более 40% в лирах), жесткие лимиты на сумму финансирования и сложная процедура андеррайтинга. Беспроцентная рассрочка от застройщика полностью лишена этих недостатков: нет комиссий за рассмотрение заявки, нет банковской страховки жизни, а согласование условий занимает считанные часы.
Инвестиционные программы: Гражданство и ВНЖ при покупке виллы
Одним из мощнейших драйверов спроса на виллы в рассрочку является турецкая программа экономического гражданства (Citizenship by Investment) и получение туристического либо долгосрочного вида на жительство (Икамет).
Гражданство Турции за инвестиции от 400 000 USD
Согласно действующему законодательству, иностранец, инвестировавший в недвижимость от 400 000 долларов США (или эквивалент в другой валюте), имеет право претендовать на получение паспорта Турецкой Республики для себя, своего супруга/супруги и несовершеннолетних детей. Однако при покупке в рассрочку действуют критически важные правила:
Правило оплаченной части: Подавать заявление на гражданство можно только тогда, когда фактически выплаченная застройщику сумма превышает порог в $400,000 по официальному курсу Центрального банка на день конвертации через сертификат DAB.
Нотариальное обязательство продажи (Satış Vaadi Sözleşmesi): Если объект находится на этапе строительства и ТАПУ еще не оформлено, договор должен быть обязательно заверен государственным нотариусом. В нем прописывается обязательство не продавать объект в течение минимум трех лет, а сумма фактического платежа вносится в реестр прав на недвижимость.
Официальная экспертиза: Государственный лицензированный оценщик (SPK) должен подтвердить, что реальная рыночная стоимость виллы соответствует сумме, указанной в договоре и превышает установленный законом порог.
Получение ВНЖ (Икамет) при покупке дома
Если стоимость виллы ниже порога получения гражданства, покупка дает право претендовать на вид на жительство на основании владения недвижимостью (Taşınmaz İkamet İzni). Для получения такого ВНЖ объект должен иметь кадастровую стоимость от $200,000 (согласно обновленным правилам для крупных городов). Важно учитывать, что ВНЖ оформляется только после получения права собственности (ТАПУ), то есть в большинстве случаев — после завершения строительства и выплаты основной части рассрочки, если с девелопером не согласована ранняя передача прав с наложением ипотечного обременения (İpotek).
Ищете лучшую инвестиционную возможность в недвижимости Стамбула?
Мы поможем вам выбрать подходящий объект в зависимости от вашего бюджета и целей
Процедура покупки частного дома в Турции четко регламентирована государством, что гарантирует безопасность капитала при строгом соблюдении протокола сделки.
Этап 1: Аудит девелопера и выбор локации
Перед подписанием соглашений проводится комплексная проверка строительной компании: история сданных объектов, финансовая устойчивость, наличие судебных исков, а также права на земельный участок (находится ли земля в собственности девелопера или проект реализуется по договору совместной застройки — Kat Karşılığı).
Этап 2: Составление и нотариальное заверение договора
Договор обещания продажи (Gayrimenkul Satış Vaadi Sözleşmesi) — краеугольный камень безопасной сделки при покупке строящейся виллы в рассрочку. Документ в обязательном порядке содержит:
Точные архитектурные параметры виллы (общая и жилая площадь, границы земельного участка, планировка, спецификация отделочных материалов).
Фиксированный график платежей с указанием дат, сумм и реквизитов банковских счетов девелопера.
Точный срок ввода объекта в эксплуатацию и штрафные санкции за задержку сдачи (обычно в виде ежемесячной компенсации упущенной арендной выгоды).
Условия досрочного погашения рассрочки (девелоперы, как правило, предоставляют дополнительную скидку в размере 5–10% при досрочном закрытии долга).
Этап 3: Оплата и валютный контроль (DAB)
Все расчеты проводятся исключительно в безналичной форме через международные банковские переводы (SWIFT) на расчетный счет девелопера в турецком банке. Банк конвертирует валюту в турецкие лиры и передает отчетность в Центральный банк, выдавая покупателю сертификат Döviz Alım Belgesi. Без этого сертификата Управление земельного кадастра не зарегистрирует сделку.
Этап 4: Переход права собственности (Получение ТАПУ)
Передача ТАПУ (Tapu Senedi) при рассрочке возможна по двум сценариям:
Классический сценарий: ТАПУ передается покупателю после закрытия 100% платежей по графику и ввода виллы в эксплуатацию с получением финального технического паспорта (Искан).
Сценарий с наложением обременения (İpotekli Tapu): Ряд застройщиков соглашаются передать ТАПУ покупателю после внесения 50–60% стоимости. При этом в земельный кадастр вносится запись об ипотеке (залоге) в пользу девелопера на оставшуюся сумму долга. После выплаты последнего транша обременение снимается за один рабочий день.
Налоги, сборы и сопутствующие расходы при покупке виллы
Планируя бюджет, покупателю необходимо закладывать сопутствующие расходы, которые составляют приблизительно 5–8% от контрактной стоимости виллы:
Налог на переход права собственности (Tapu Harcı): Составляет 4% от кадастровой стоимости объекта. По закону сумма делится поровну между покупателем и продавцом (по 2%), однако на практике первичного рынка часто возлагается на покупателя, если иное не оговорено в коммерческом предложении.
НДС (KDV - Katma Değer Vergisi): Варьируется от 1% до 20% в зависимости от типа недвижимости, площади и классификации участка. Иностранные покупатели, впервые приобретающие недвижимость в Турции и переводящие средства из-за рубежа, имеют право подать заявку на освобождение от уплаты НДС (KDV Muafiyeti) при условии сохранения права собственности не менее трех лет.
Государственная пошлина кадастрового управления (Döner Sermaye): Около $150–$300.
Услуги присяжного переводчика и нотариуса: От $300 до $800 в зависимости от объема переводимой проектной документации.
Обязательное страхование от землетрясений (DASK): Ежегодный полис, стоимость которого для частной виллы составляет от $50 до $150 в зависимости от сейсмической зоны и площади строения.
Эксплуатационные расходы и управление частной виллой
Владение частным домом принципиально отличается от владения квартирой в жилом комплексе. Здесь возникают специфические статьи затрат, которые необходимо учитывать инвестору.
Сервисный сбор (Айдат) в коттеджных поселках
Если вилла расположена внутри охраняемого компаунда (Site), собственники платят ежемесячный сбор — Aidat. В него входит обслуживание контрольно-пропускного пункта, патрулирование территории, работа садовников на общих аллеях, освещение дорог, вывоз мусора и чистка общих зон отдыха. Для вилл размер айдата обычно варьируется от $150 до $500 в месяц.
Индивидуальное содержание участка и инженерных систем
Автономные виллы вне закрытых комплексов требуют самостоятельного заключения договоров с сервисными службами:
Обслуживание частного бассейна: Регулярная очистка, хлорирование, контроль pH воды и консервация на зимний период обходятся в среднем в $100–$200 в месяц.
Уход за придомовой территорией и садом: Услуги приходящего садовника (стрижка газона, обрезка пальм и плодовых деревьев, настройка автополива) — от $80 до $150 в месяц.
Коммунальные платежи: Электричество (интенсивная работа мультизональных систем кондиционирования VRV летом и подогрев полов/тепловых насосов зимой) может составлять от $200 до $600 в зависимости от площади виллы и установленных солнечных панелей.
Управление арендой: краткосрочная vs долгосрочная стратегия
С 2024 года в Турции вступил в силу обновленный закон о краткосрочной туристической аренде (Konutların Turizm Amaçlı Kiralanması). Для сдачи жилья на срок до 100 дней требуется получение специальной лицензии от Министерства культуры и туризма, а также согласие соседей (в многоквартирных домах). Для отдельно стоящих вилл с собственным кадастровым участком (Müstakil Parsel) выполнение требований лицензирования проходит значительно проще, что делает частные дома идеальным инструментом для высокодоходной сезонной аренды с операторами управления (Property Management), генерирующими владельцу чистый доход 8–11% годовых.
Рекомендации экспертов для безопасной покупки
Чтобы минимизировать риски при покупке виллы в рассрочку, профессиональные участники рынка рекомендуют придерживаться следующих правил:
Проверяйте тип земельного участка: В ТАПУ на землю должно быть четко указано назначение «Arsa» (участок под застройку), а в проекте должно быть получено строительное разрешение — İnşaat Ruhsatı. Покупка домов на землях сельскохозяйственного назначения (Tarla) несет огромные риски сноса самовольных построек.
Требуйте технический паспорт (İskan): Строительная готовность подтверждается получением генерального искана (Genel İskan), без которого невозможно подключить индивидуальные абонентские счетчики воды и электричества по жилым тарифам.
Не занижайте кадастровую стоимость: Стремление сэкономить на налогах путем отражения в ТАПУ меньшей суммы блокирует возможность оформления гражданства и создает юридические уязвимости при перепродаже объекта в будущем.
Привлекайте независимого юриста: Юрист, представляющий исключительно ваши интересы (а не агентство или застройщика), проверит наличие скрытых ипотек, налоговых арестов или судебных споров вокруг проекта.
Часто задаваемые вопросы (FAQ)
Можно ли продать виллу в Турции до полного погашения рассрочки?
Да, такая процедура распространена и называется переуступкой прав требования (Devir Sözleşmesi). Инвестор находит покупателя, который компенсирует уже выплаченную часть стоимости с учетом согласованной наценки (прибыли инвестора) и принимает на себя обязательства по выплате оставшихся траншей девелоперу. Сделка оформляется через нотариуса и строительную компанию. Застройщик может взимать комиссию за переоформление договора (обычно 1–3% от суммы контракта).
Дает ли рассрочка право на турецкое гражданство сразу?
Нет, не сразу. Вы можете претендовать на гражданство только в тот момент, когда фактически перечисленные застройщику средства составят сумму от $400,000, подтвержденную сертификатом DAB из Центрального банка. Если первый взнос составляет, к примеру, $200,000, подача документов откладывается до накопления необходимых 400 тысяч долларов в ходе выплат по графику.
Что произойдет, если я допущу просрочку платежа по рассрочке?
В стандартном контракте прописывается льготный период (Grace Period) от 15 до 30 дней, в течение которого штрафы не начисляются. При систематической задержке девелопер начисляет пени (обычно 1–2% за каждый месяц просрочки). Если покупатель не выходит на связь и не платит свыше установленного срока (как правило, более 60–90 дней), застройщик имеет право в одностороннем порядке расторгнуть контракт, вернуть внесенные средства за вычетом предусмотренной неустойки и выставить виллу на повторную продажу.
Взимаются ли проценты при увеличении срока рассрочки?
Классическая рассрочка на период строительства (от 12 до 36 месяцев) предоставляется под 0%. Однако, если покупатель запрашивает расширенный график выплат на 4–5 лет, девелопер может предложить вариант с фиксированной процентной надбавкой (обычно 5–8% годовых на остаток долга), что все равно значительно выгоднее банковского кредита.
Материал подготовлен на основе аналитических данных, законодательных регламентов и экспертных оценок ведущих агентств недвижимости Турции: Emlak Platform, Mbany Real Estate и Massar Istanbul.